

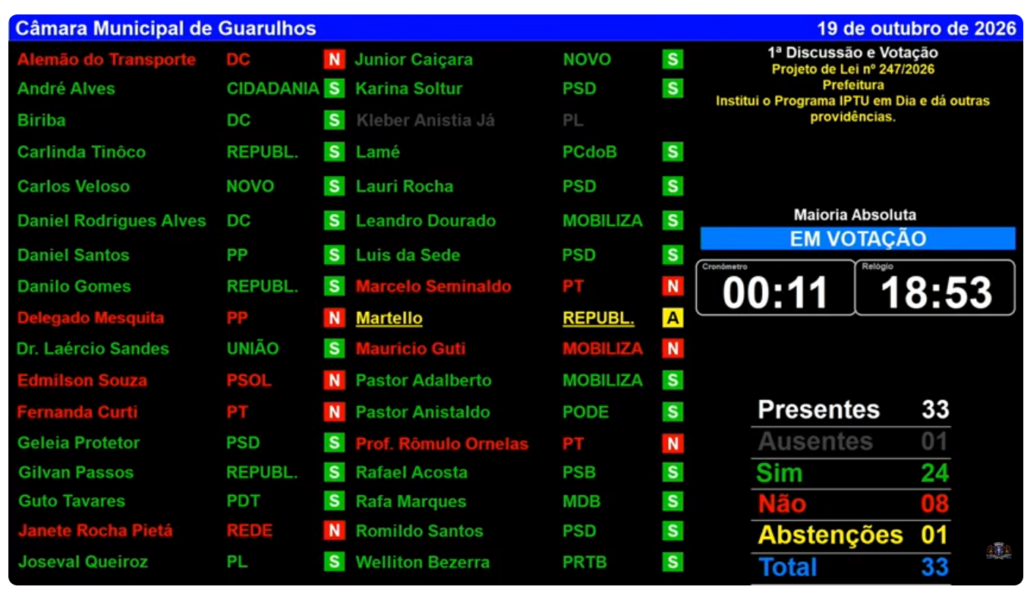
Em acaloradas sessões extraordinárias, realizadas na tarde e começo noturna desta segunda-feira, 19/10, a Câmara Municipal de Guarulhos aprovou os Projetos de Lei 241/2026 e 247/2026, ambos de autoria do prefeito Lucas Sanches (PL).
O primeiro trata da modificação do momento de apuração da UFG (Unidade Fiscal de Guarulhos), que era de novembro do ano anterior a outubro do ano em curso, para de outubro a setembro. Foi aprovado com 23 votos. Votaram contra os vereadores: Alemão do Transporte (DC), Delegado Mesquita (PP), Edmilson Souza (Psol), Fernanda Curti (PT), Janete Pietá (Rede), Marcelo Seminaldo (PT), Mauricio Guti (Mobiliza), Prof. Rômulo Ornelas (PT). O presidente Martello se absteve e o vereador Kleber Ribeiro não compareceu.
A UFG é usada para definir o valor do IPTU a ser cobrado através da Prefeitura em 2027 e anos seguintes.
O segundo projeto autoriza a Prefeitura a recompor os valores do IPTU, que estava congelado desde 2017. A recomposição se dará de forma escalonada, anualmente. Houve muitos debates, tendo os vereadores da oposição apresentado 4 emendas modificativas que foram reprovadas através da maioria. De acordo com a oposição, a aprovação irá provocar aumento considerável no custo do IPTU, prejudicando a grande maioria das famílias guarulhenses, o que é negado pelos vereadores que apoiam o prefeito.
No fim, o projeto 247/2026 foi aprovado por 24 votos favoráveis. Votaram contra somente os mesmos oito vereadores: Alemão do Transporte (DC), Delegado Mesquita (PP), Edmilson Souza (Psol), Fernanda Curti (PT), Janete Pietá (Rede), Marcelo Seminaldo (PT), Mauricio Guti (Mobiliza), Prof. Rômulo Ornelas (PT). O presidente Martello se absteve e o vereador Kleber Ribeiro não compareceu.
Continua o texto do Projeto de Lei aprovado pelos vereadores da base:
PROJETO DE LEI 247/2026
Autoria: Poder Executivo de Guarulhos
CAPÍTULO I
DO PROGRAMA E DOS BENEFÍCIOS
Art. 1º Fica instituído o Programa IPTU em Dia destinado a trazer benefícios para, com desconto no Imposto sobre a Propriedade
Predial e Territorial Urbana – IPTU, o contribuinte que efetuar o pagamento pontual do tributo, dando continuidade, nos
exercícios de 2027 e seguintes, aos descontos de que trata a Lei nº 8.364, de 04/07/2025, na forma prevista nesta Lei.
§ 1º O Programa assegura ao contribuinte que efetuar o pagamento pontual do IPTU que o valor do imposto a ser pago não sofrerá, em razão da recomposição prevista nesta Lei, elevação superior ao percentual aplicável à respectiva faixa de enquadramento, compreendendo:
I – a concessão de desconto;
II – a recomposição gradual dos valores usados na cobrança do IPTU; e
III – a aplicação de redutores transitórios.
§ 2º A recomposição prevista nesta Lei tem o objetivo promover, de forma gradual e progressiva, a recuperação da
defasagem dos valores usados na cobrança do IPTU, de modo a minimizar o impacto decorrente da adequação desses
valores à Unidade Fiscal de Guarulhos – UFG vigente em cada exercício.
Art. 2º Ao contribuinte que efetuar o pagamento do IPTU até as respectivas datas de vencimento serão concedidos os
benefícios previstos nesta Lei, observado o cumprimento integral das condições definidas para cada exercício.
§ 1º O benefício conseguirá ser aplicado ao pagamento em cota única ou ao pagamento parcelado, desde que cada cota seja recolhida até a respectiva data de vencimento.
§ 2º Ao contribuinte que optar através do pagamento em cota única será concedido desconto adicional de 10% (dez por
cento), observado o calendário fiscal e as condições definidas através da legislação municipal.
§ 3º Os descontos previstos nesta Lei não afastam a incidência dos encargos legais sobre os valores pagos em atraso.
CAPÍTULO II
DA RECOMPOSIÇÃO E DOS VALORES DE REFERÊNCIA
Art. 3º Para os fins desta Lei, fica reconhecida a necessidade de recomposição gradual dos valores usados como
referência na cobrança do IPTU, em razão da defasagem acumulada durante o momento de congelamento e insuficiente
atualização desses valores desde o exercício de 2017.
§ 1º A recomposição de que trata esta Lei será realizada de forma:
I – gradual;
II – escalonada;
III – compatível com a capacidade contributiva; e
IV – compatível com a preservação da arrecadação municipal.
§ 2º A recomposição não implicará a transferência imediata e integral da diferença acumulada ao contribuinte em um único exercício.
§ 3º O processo de transição necessitará permitir a recuperação progressiva da defasagem histórica, preservando a modicidade e a previsibilidade dos valores efetivamente exigidos.
Art. 4º Para fins de aplicação da metodologia de recomposição gradual prevista nesta Lei, serão considerados os seguintes valores e conceitos:
I – UFG Histórica – UFGH: valor da Unidade Fiscal de Guarulhos correspondente à UFG de 2017, ou seja, R$ 3,1093 (três reais, mil e noventa e três décimos de milésimo);
II – UFG Vigente – UFGV: valor da Unidade Fiscal de Guarulhos atualizado e vigente em cada exercício;
III – Valor de Referência Aplicável – VRA: valor da UFG usado, para fins desta Lei, como referência na apuração da
cobrança do IPTU no respectivo exercício;
IV – Valor de Referência Aplicável do Exercício Anterior – VREA: Valor de Referência Aplicável apurado no exercício
imediatamente anterior;
V – Diferença Histórica – DH: diferença entre a UFG Vigente no respectivo exercício e a UFG Histórica, que será apurada
em cada exercício através da seguinte fórmula: DH = UFGV – R$ 3,1093;
VI – Recomposição da Faixa – RF: percentual de recomposição aplicável ao imóvel, conforme com a faixa de enquadramento prevista no artigo 5º desta Lei.
CAPÍTULO III
DO ENQUADRAMENTO DOS IMÓVEIS
Art. 5º Para fins de aplicação da recomposição gradual e dos redutores previstos nesta Lei, os imóveis serão enquadrados conforme o seu valor de lançamento, expresso em Unidades Fiscais de Guarulhos – UFG.
§ 1º O enquadramento observará as seguintes faixas:
I – Faixa I: imóveis com valor lançado de até 5.000 UFGs (cinco mil Unidades Fiscais de Guarulhos);
II – Faixa II: imóveis com valor lançado superior a 5.000 UFGs (cinco mil Unidades Fiscais de Guarulhos) até 10.000 UFGs (dez mil Unidades Fiscais de Guarulhos); e
III – Faixa III: imóveis com valor lançado superior a 10.000 UFGs (dez mil Unidades Fiscais de Guarulhos).
§ 2º O enquadramento do imóvel em uma das faixas será feito no primeiro exercício de aplicação desta Lei e
permanecerá inalterado nos exercícios subsequentes, ainda que o valor integral do imposto venha a corresponder, nesses exercícios, a faixa diversa.
Art. 6º A recomposição observará os seguintes percentuais, conforme com a faixa de enquadramento definida no artigo 5º desta Lei:
I – Faixa I: 10% (dez por cento);
II – Faixa II: 12,5% (doze inteiros e cinco décimos por cento); e
III – Faixa III: 15% (quinze por cento).
Parágrafo único. Os percentuais previstos neste artigo serão aplicados sobre a cota da Diferença Histórica e observada a metodologia determinada nos artigos seguintes.
CAPÍTULO IV
DA RECOMPOSIÇÃO NO EXERCÍCIO DE 2027
Art. 7º A recomposição será iniciada com início do exercício de 2027, mediante a apuração do Valor de Referência Aplicável VRA, calculado conforme com a seguinte fórmula:
VRA = UFGH + (DH × RF) em que:
I – UFGH corresponde ao valor da Unidade Fiscal de Guarulhos correspondente à UFG de 2017, ou seja, R$ 3,1093 (três
reais, mil e noventa e três décimos de milésimo);
II – DH corresponde à diferença entre a UFG Vigente no respectivo exercício e a UFG Histórica, que será apurada em cada exercício através da seguinte fórmula: DH = UFGV – R$ 3,1093;
III – RF corresponde ao percentual de recomposição aplicável à respectiva faixa.
§ 1º Para a Faixa I, será aplicado o percentual de recomposição de 10% (dez por cento), observando-se, para o exercício de 2027, a seguinte memória de cálculo:
VRA = R$ 3,1093 + (UFGV – R$ 3,1093 × 10%)
§ 2º Para a Faixa II, será aplicado o percentual de recomposição de 12,5% (doze inteiros e cinco décimos por cento),
observando-se, para o exercício de 2027, a seguinte memória de cálculo:
VRA = R$ 3,1093 + (UFGV – R$ 3,1093 × 12,5%)
§ 3º Para a Faixa III, será aplicado o percentual de recomposição de 15% (quinze por cento), observando-se, para o
exercício de 2027, a seguinte memória de cálculo:
VRA = R$ 3,1093 + (UFGV – R$ 3,1093 × 15%)
CAPÍTULO V
DA CONTINUIDADE DA RECOMPOSIÇÃO NOS EXERCÍCIOS SUBSEQUENTES
Art. 8º A contar do exercício de 2028, a recomposição será calculada mediante a apuração do Valor de Referência Aplicável – VRA, calculado baseado no Valor de Referência Aplicável do exercício anterior, acrescido da cota da Diferença Histórica multiplicada através do percentual de recomposição da respectiva faixa, conforme a seguinte fórmula:
VRA = VREA + (DH × RF)
em que:
I – VREA corresponde ao Valor de Referência Aplicável apurado no exercício imediatamente anterior;
II – DH corresponde à diferença entre a UFG Vigente no respectivo exercício e a UFG Histórica, que será apurada em cada exercício através da seguinte fórmula: DH = UFGV – R$ 3,1093;
III – RF corresponde ao percentual de recomposição aplicável à respectiva faixa.
§ 1º Para os imóveis enquadrados na Faixa I, será aplicado o percentual de recomposição de 10% (dez por cento),
observando-se, para cada exercício, a seguinte memória de cálculo: VRA = VREA + (DH × 10%)
§ 2º Para os imóveis enquadrados na Faixa II, será aplicado o percentual de recomposição de 12,5% (doze inteiros e cinco décimos por cento), observando-se, para cada exercício, a seguinte memória de cálculo: VRA = VREA + (DH × 12,5%)
§ 3º Para os imóveis enquadrados na Faixa III, será aplicado o percentual de recomposição de 15% (quinze por cento),
observando-se, para cada exercício, a seguinte memória de cálculo: VRA = VREA + (DH × 15%)
§ 4º O Valor de Referência Aplicável apurado em cada exercício constituirá o montante a ser acrescido da recomposição e resultará no Valor de Referência Aplicável do exercício subsequente, até a conclusão da recomposição.
§ 5º A recomposição será encerrada quando o Valor de Referência Aplicável alcançar a UFG vigente do respectivo
exercício, hipótese em que cessará a aplicação da metodologia de recomposição prevista nesta Lei.
CAPÍTULO VI
DAS DISPOSIÇÕES FINAIS
Art. 9º Os cadastramentos imobiliárias constituídas com início do exercício de 2027, inclusive aquelas decorrentes de novas
edificações, loteamentos, incorporações, desmembramentos ou de outras situações que impliquem a constituição de nova inscrição cadastral, submeter-se-ão integralmente às regras tributárias vigentes no respectivo exercício, não lhes sendo aplicáveis os redutores transitórios previstos nesta Lei.
§ 1º A recomposição e os redutores transitórios previstos nesta Lei destinam-se exclusivamente aos imóveis já existentes no cadastro imobiliário municipal e que, no exercício de 2026, estejam submetidos ao desconto de que trata a Lei nº 8.364, de 2025.
§ 2º Não será aplicado o benefício transitório quando o cadastramento imobiliária tiver sido constituída exclusivamente com a
finalidade de conseguir tratamento tributário mais favorável.
Art. 10. O Poder Executivo regulamentará esta Lei no que couber.
Art. 11. Revogam-se as disposições em contrário.
Art. 12. Esta Lei entra em vigor na data de sua publicação, produzindo efeitos com início de 1º de janeiro de 2027, observado, em qualquer caso, o disposto no artigo 150, III, “b” e “c”, da Constituição Federal.
Guarulhos, outubro de 2026.
LUCAS SANCHES
Prefeito
Com informações de ClickGuarulhos